テスラの2026年第3四半期(Q3)の実績が10月2日に発表された。テスラが集計したアナリストのコンセンサスでは納車台数が約46万2,000台と予想されていたが、結果は納車が48万6,532台、生産台数が46万4,391台となった。エネルギー貯蔵製品は13.7 GWhを展開。前期Q2の48万台に続き、今回も市場予想を上回る結果となった。
納車台数は市場予想を上回り前期比でも増加。Q2の回復が持続
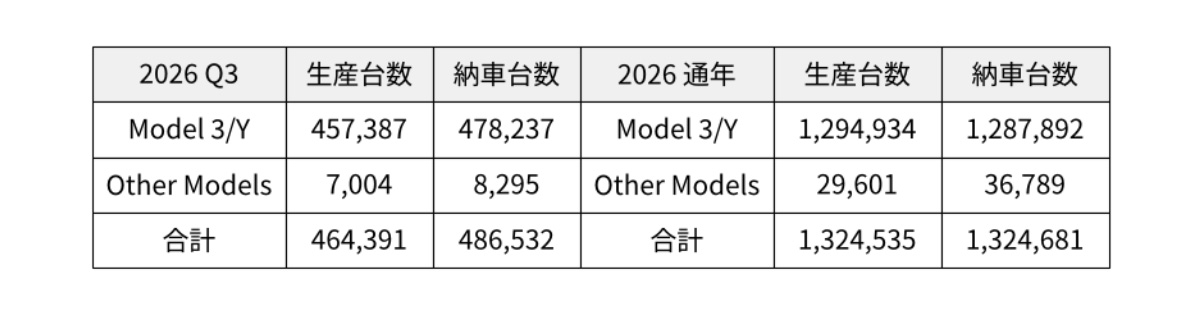
Q3の車両納車台数は48万6,532台となった。これは前期(2026年Q2)の48万126台から6,406台の増加、率にして+1.3%の成長だ。モデル3とYが47万8,237台(前期比+2.2%)を占め、その他モデル(モデルS、モデルX、サイバートラック)は8,295台だった(テスラIR情報)。
アナリストのコンセンサス46万1,974台を2万4,558台(約5.3%)上回り、予測の中で最も高かった48万2,000台をも超える上振れとなった。
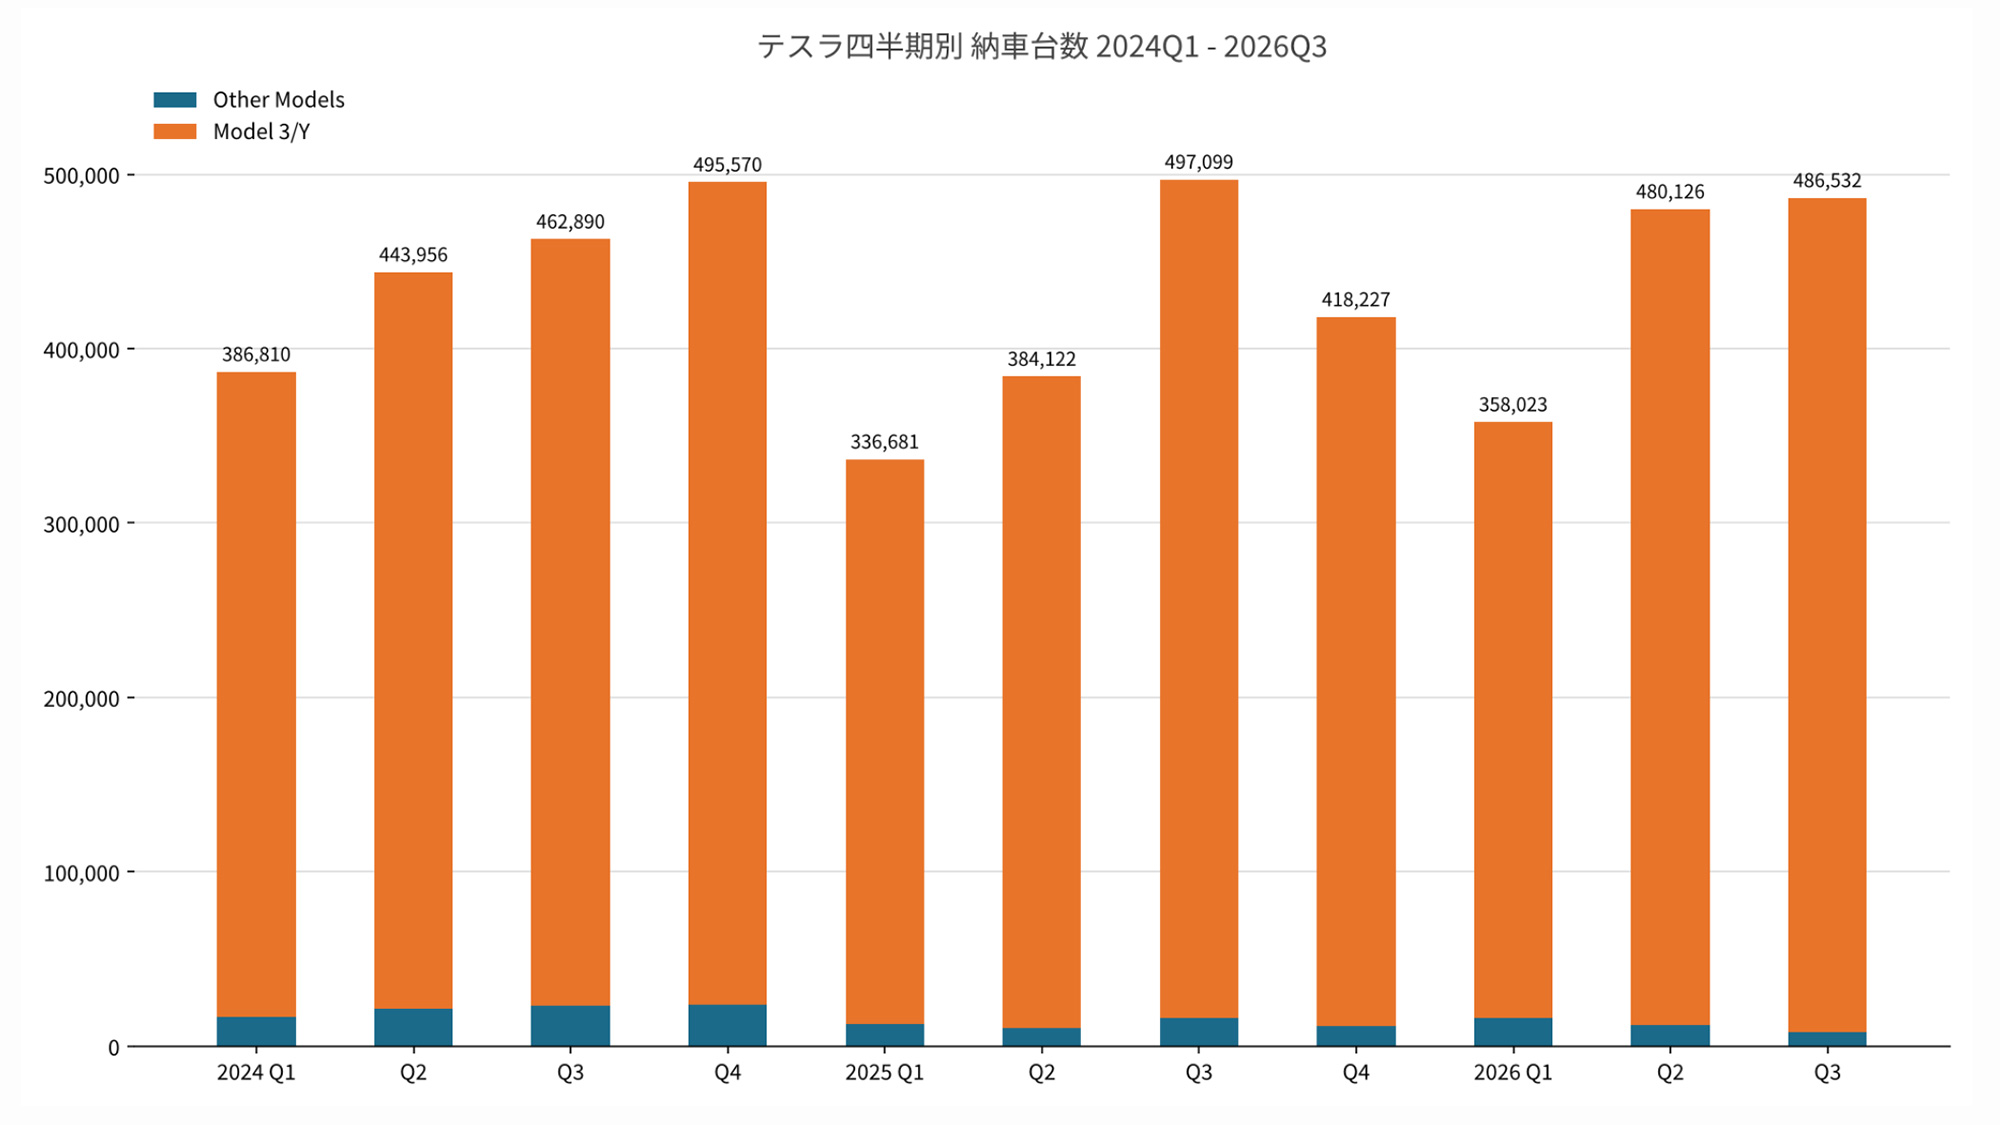
前年同期(2025年Q3)の49万7,099台との比較では-2.1%となったが、これは前年の特殊要因を考えれば十分に健闘した数字だと思われる。前年Q3は、米国の連邦EV税額控除(7,500ドル)が9月末で終了するのを前にした駆け込み需要があり、四半期として過去最高の納車となった時期であった。
今年のQ3はその税額控除がない状況だったにもかかわらず、ほぼ同水準まで届いたのは特筆すべきだ。前期Q2の前年比+25%が一過性の反発ではなく、48万台超えという水準が2四半期続いたことは、昨年前半の低迷から需要回復の持続を示していると言える。Q1〜Q3の累計納車台数は132万4,681台で、前年同期の121万7,902台から+8.8%の増加となった。
もう少し詳しく見ると、今回も生産(46万4,391台)を納車(48万6,532台)が上回った点が目を引く。納車が生産を2万2,141台上回り、Q2の約2万8,000台に続いて在庫が減少した。
2四半期で約5万台を在庫から供給した計算で、これはQ1に需要を約5万台上回る車両を作り込んで積み上げた分とほぼ同じ規模だ。実際、Q1〜Q3累計では生産132万4,535台、納車132万4,681台とほぼ等しくなった。Q1に積み上がった在庫は、Q3で一巡したと言える。
欧州でもテスラ車の先進性などが再評価されている
回復を牽引した地域のひとつはヨーロッパである。ACEA(欧州自動車工業会)のデータによると1〜8月のEU・EFTA・イギリスでのテスラの登録台数は19万1,787台となり、前年同期の13万3,853台から+43.3%増加した(BEV市場全体の伸びは+38.8%)。9月もフランスやスウェーデンは台数が伸びている。
イーロン・マスクへの反発が最も強かった2025年と比べると、テスラの車自体の先進性や快適性が再び評価されてきているのは確かで、筆者もその変化は今年ヨーロッパを訪れて肌で実感した。
中国については、中国乗用車協会(CPCA)の統計によれば、7〜8月の上海工場からの出荷台数は17万9,745台で、前年同期比+19%となった。うち輸出は10万2,449台と約+92%の大幅増で、7月には単月で過去最高の6万6,330台を記録した。
中国国内の小売は競合激化のなか前年を下回ったとされているが、上海工場は輸出拠点として需要を支えている形だ。また、アメリカは税額控除が失効した後で前年Q3の水準が高かったにもかかわらず、テスラは市場シェアを維持したと報じられている。
エネルギー貯蔵製品は前年比+9.6%、13 GWh台の水準を維持
エネルギー貯蔵製品の展開量は13.7 GWhとなった。これは前年同期(2025年Q3)の12.5 GWhから+9.6%の増加であり、前期(2026年Q2)の13.5 GWhからも+1.5%増えた。
8.8 GWhにとどまったQ1から大きく回復した水準を、2四半期続けて維持した形だ。Q1〜Q3累計では36.0 GWhと、前年同期(32.5 GWh)を約11%上回っている。2025年Q4の過去最高(14.2 GWh)やアナリスト予想(約15.9 GWh)には届かなかったが、堅調と言える。
テスラのエネルギー事業は長期的に見て着実に成長を続けており、AIデータセンターの電力需要や、電力網の近代化、再生可能エネルギーの拡大が強力な追い風となっている。Q2の決算では、テキサスの新しいメガファクトリーが立ち上げ段階に入り、メガパック3とメガブロックの初期生産が年内に始まる予定と説明されており、フル稼働中の上海メガファクトリーとあわせて、グローバル生産体制はさらに強化されていくだろう。
投資家もFSDとロボタクシーの進捗に注目
テスラは単なる台数競争から一歩引き、ロボタクシーや自動運転、人型ロボット、エネルギーという新しい価値領域での差別化を鮮明にしているが、車両販売はこれまでの水準に戻ったと言える。株式市場も好感し、今回のQ3は発表当日の10月2日に約4%上昇した。市場の関心はAI・自動運転・ロボティクスの進捗にあるものの、足元の台数が予想を上回り続けていることも、改めて評価されている。
FSDについては、Q2決算でFSDの有効な有料契約数が148万件(前年比+56%)に達し、北米では新車納車の55%超がFSDのサブスクリプション付きだったことが明らかになった。今回のQ3の納車の上振れ要因としても、FSDサブスクリプションの伸びがあると考える。
次期FSD V15については、AI部門を率いるアショク・エルスワミが9月初めに、ロボタクシーの24時間365日運行を「来月ごろ」に開始できるとの見通しを示している。V15はHW4搭載の一般向け車両にも「今年末か来年初め」の提供を目指すとされており、サブスクリプションの契約数にどう効いてくるのか興味深い。
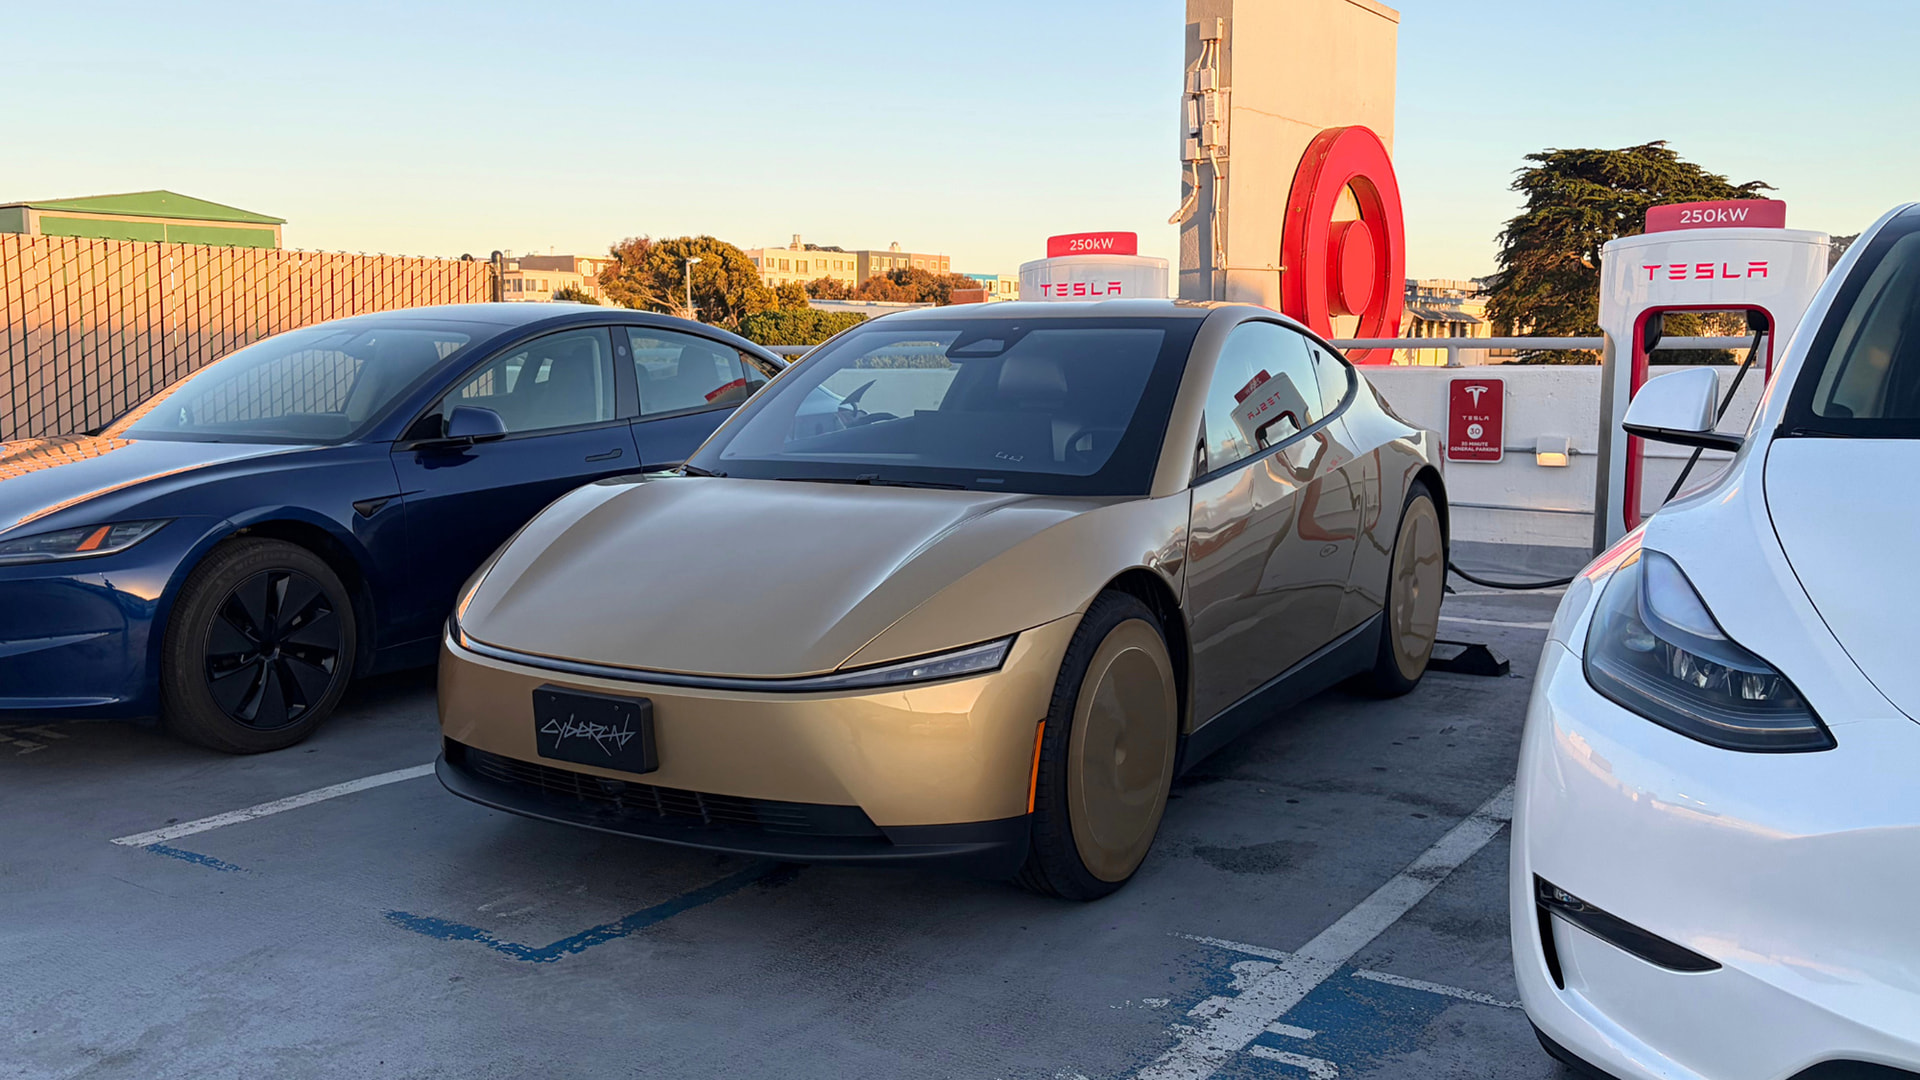
ロボタクシーの実装も着実に進んでいる。9月3日には、ハンドルとペダルのないサイバーキャブがテキサス州オースティンで一般向けの乗車サービスを開始した。運行エリアはオースティンの既存のロボタクシーと同じ範囲にとどまるが、無人の専用車でのサービス開始という意味は大きい。V15への移行と量産のランプアップにあわせて、サイバーキャブが各都市に広がっていくことに期待がかかる。
Q3の決算発表は10月21日(日本時間22日早朝)に行われる。それに先立つ10月15日には、天候を理由に延期されていた次期ロードスターの発表も予定されている。決算では自動車粗利益率やFSDのサブスクリプション件数、サイバーキャブとロボタクシーの進捗、そしてエネルギー事業について語られるはずだ。48万台の水準が2四半期続いたことで成長回帰となったが、その収益性はどうか。引き続き注目してレポートしたい。
文/前田謙一郎(x.com)
 読者アンケート